expr:class='"loading" + data:blog.mobileClass'>
Mostrando entradas con la etiqueta titulizaciones. Mostrar todas las entradas

domingo, 24 de abril de 2016

“Las cosas son lo que son, no lo que dicen que son”


“Las cosas son lo que son, no lo que dicen que son”

Palau_Casades_01[1]
Sede del Colegio de Abogados de Barcelona

 Desde hace unas semanas vengo apuntando que de inmediato se van a ir presentando acontecimientos que van a cambiar el curso de las peripecias que los dirigentes europeos y la troica nos han diseñado: trabaja, paga y calla. Cada vez hay más inquietud en la UE, el IBEX-35 y en la Asociación Española de Banca (AEB) por el capítulo que lleva a unas nuevas elecciones con el fantasma de que gane la izquierda que representa Podemos e Izquierda Unida. No quisiera chafar la fiesta a un medio que tiene programado un asunto sobre papeles en Paraísos Fiscales de un personaje relevante que presidía una caja de ahorros. El asunto dará que hablar, y mucho. Entre una cosa y otra se aproxima una hecatombe en la que la banca se va a llevar la peor parte. Para empezar con este presagio empiezo con unos apuntes de la conferencia en el Colegio de Abogados de Barcelona, del pasado día 20, sobre la “Ejecución de hipotecas titulizadas. Análisis de la legitimación activa en la ejecución hipotecaria y sus consecuencias juridicas”. Entre los ponentes de esta conferencia estaba el Magistrado de la Audiencia Provincial de Álava, Edmundo Rodríguez Achútegui, le acompañaba el Magistrado del Juzgado Mercantil 1 de Tarragona, César Suárez Vázquez,  y el Registrador de la Propiedad, Registro núm. 7 de Barcelona, Rafael Arnáiz Ramos, el Notario, Ángel Serrano de Nicolás, no acudió a la cita y disculpó su asistencia. Estos tres comparecientes que se les puede aplicar el término de “autoridad en la materia” dieron una de cal y otra de arena. En un si pero no, comprensible por la complejidad del tema y con el agravante de que no existe un texto que lo recoja de cabo a rabo. Supongo que la nutrida audiencia que compareció en la sala de actos del Colegio de Abogados de Barcelona, estaba ávida de conocer el motivo que se “rumorea”: que los bancos no son acreedores de las deudas que reclaman en los juzgados si el préstamo ha sido titulizado.

domingo, 17 de abril de 2016

El Banco de España reconoce que los Bancos no son acreedores de hipotecas titulizadas.

Los Bancos no pueden activar ejecuciones sobre una hipoteca que han titulizado por no ser ya acreedores.


Todas las hipotecas españolas están titulizadas y por lo tanto los bancos no pueden desahuciar.
El saldo acumulado de títulos con garantía hipotecaria alcanzó en 2011 los 536.745 millones de euros.
CaixaBanc y Santander fueron las entidades más activas.


La afirmación se sustenta en que las acciones de ejecución hipotecarias iniciadas por las entidades financieras no serían de ley por el hecho de que no estarían inscritas en el Registro de la Propiedad al momento de iniciar su reclamación por vía judicial. En el Registro de la Propiedad consta que el inmueble tiene una hipoteca a nombre de la entidad financiera pero no consta que esta ya no es propietaria de la deuda porque la ha vendido a un tercero. Y además no tienen ni la obligación de informar a los clientes según la ley hipotecaria [**]. Una comunicación muy reciente del Banco de España , a pregunta del abogado Oscar VIERA, confirmó esta hipótesis: “… la titulación de un préstamo supone que la entidad que concedió el mismo deja de ser la acreedora del préstamo… “. La titulización de créditos hipotecarios consiste en empaquetar hipotecas y vender cada trozo a inversores. En el caso de los bonos y participaciones hipotecarias el riesgo de impago es para el que compra los bonos no para el banco. En el caso de las cédulas hipotecarias (covered bonds) el riesgo se mantiene en el balance del banco. Pero si este cae los bonistas se ponen en la cola para cobrar también. +++ INFO al final del documento.
[**] informar a millones de hipotecados de las compraventas de sus deudas generaría un volumen de reclamaciones y demandas de información que la casta política les ahorró a las entidades financieras.
titulaciones hipotecarias

domingo, 3 de abril de 2016

El BCE pone coto a las titulizaciones, un negocio de más de 30.000 millones para la banca española.

El Banco Central Europeo ha remitido una carta a todos los máximos ejecutivos de la banca bajo su supervisión para darles a conocer las nuevas restricciones relacionadas con este negocio que mueve miles de millones de euros. Cada operación que suponga una "transferencia significativa del riesgo" deberá estar aprobada por los responsables del BCE.

Sede del Banco Central Europeo, en Fráncfort.
 El Banco Central Europeo ejercerá un control férreo sobre las titulizaciones de la banca, un negocio que solo en España mueve un negocio anual superior a los 30.000 millones de euros, según datos de la CNMV. La presidenta del Consejo de Supervisión del BCE, Danièle Nouy, ha remitido esta pasada semana una carta a todos los máximos responsables de las entidades financieras bajo su control con el fin de hacerles llegar las nuevas limitaciones que se establecerán en este mercado.


La titulización en España fue un negocio boyante durante los años de la burbuja inmobiliaria. Tanto es así que las emisiones de la banca española llegaron a alcanzar los 141.000 millones de euros

domingo, 20 de marzo de 2016

¿Cómo conozco si mi hipoteca está titulizada?

¿Cómo conozco si mi hipoteca está titulizada?

VIVIENDAS CREDIFIMO

El 14 de octubre de 2015 se publicó en el 1º Cuaderno del CURSO DE FORMACIÓN (3) (que puedes encontrar en la barra del blog) la ruta a seguir para localizar la documentación donde consta si tu hipoteca ha sido vendida por el banco o caja de ahorros a un tercero, un fondo de titulización. A los pocos días, el día 20, la Comisión Nacional del Mercado de Valores publicó un comunicado con el título: Comunicación de la CNMV sobre las consultas relativas a la tutilización de préstamos hipotecarios, ARCHIVO donde venía a decir que está más que harta de las peticiones que se le hacen sobre la localización de hipotecas en sus archivos. Manifiesta que su sistema informático no esta adecuado para este tipo de solicitud, por lo que remite a la Sociedad Gestora (SG) del fondo para que facilite la información que se requiere. Existen siete Sociedades Gestoras y nadie sabe a que SG debe de dirigirse. Por otra parte, el comunicado de la CNMV dirige hacia el banco: “Para conocer si un préstamo está titulizado, el interesado debería dirigirse a la entidad bancaria (identificándose como titular del préstamo) y solicitar dicha información”. Con la iglesia hemos topado, el banco, que sabe para que requiere el cliente ésta información no se la entregará. No importa, tu sigue los pasos que a continuación se indican.

viernes, 18 de marzo de 2016

Aviso a los avalistas: avalistas consumidores (y 3)

Aviso a los avalistas: avalistas consumidores (y 3)

ob_00cf7b_desahucios 

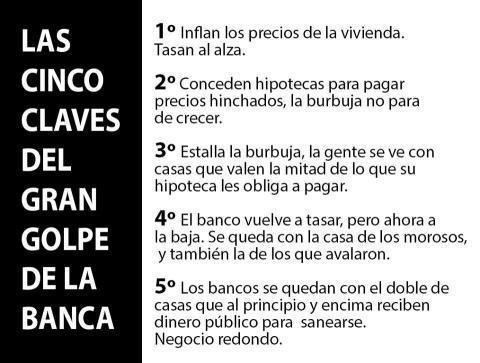
Este tercer artículo sobre los avalistas cierra el circulo sobre el atropello que sufren miles de familias que avalaron (prestaron fianza) a sus hijos cuando estos se decidieron a adquirir una vivienda. Cabría preguntarse la razón porque una vivienda llegó a costar esas cifras tan impresionantes hasta más que doblar el precio en muy pocos años. ¿Cuántos años de trabajo hacían falta para ser dueño de una propiedad donde poder vivir? Los bancos al vender la hipoteca que concedían al primero que pasaba por la calle y transmitir el riesgo de impago al comprador del bono se cuidaron, a través de los tasadores, a que el precio de la vivienda subiera hasta las nueves ya que el negocio era todavía más redondo. El primero que pasaba por la calle no era el cliente adecuado por la precariedad de su solvencia. Hoy trabajaba y mañana quien lo sabe. La figura del avalista se hizo imprescindible, en teoría la vivienda nunca iba a bajar de precio y todos tenían asumido que de no poder pagar la hipoteca todo lo que se perdía era el piso. Conocí, a más de una persona, que me dijo: “este mes es el último, llevo meses sin pagar la hipoteca; mañana voy al banco y le entrego las llaves”. No es de extrañar que cuando se ha enterado de la película se ponga de los nervios. El banco se lo ha montado de tal forma a su favor que como siempre se ha pasado tres pueblos. En https://asociacionhipotecadosactivos.wordpress.com/2016/02/13/aviso-a-los-avalistas-servidumbre-y-avalistas-1/ se dejó constancia de cómo se las gastan los del sindicato del crimen al tomar al fiador como el tonto de la película. Los derechos del fiador que la ley le otorga son arrebatados por los bancos al introducir en la escritura de préstamo la forzada renuncia al “beneficio de excusión” que consiste en que el acreedor sólo podrá exigir el pago al fiador una vez que haya reclamado al deudor principal y ya no encuentre bienes que poder embargarle. De ahí vienen estos males que el Tribunal de Justicia de la Unión Europea (TJUE) ha ido corrigiendo para adaptar la legislatura española a la europea.

jueves, 17 de marzo de 2016

Aviso a los avalistas: titulización y avales (2)

Aviso a los Avalistas: Titulizaciones y Avales (2)
juzgado_paz[1] 
La ignorancia sobre los principios básicos de la actividad financiera ha llevado a miles y miles de familias a la ruina total. Si hubieran sabido que cuando fueron al banco a pedir un préstamo para comprar una vivienda, lo que espera el banco es que le devuelvas el dinero prestado, y si no lo haces toma como garantía la vivienda adquirida. No acaba aquí la cosa, y si no fuera suficiente la vivienda en garantía va por la de los avalistas, y sino fuera suficiente, las cuentas bancarias, la nomina, la pensión, por los días, meses y años que hagan falta para cubrir el capital inicial, más los intereses más los escandalosos gastos adosados que lo multiplican todo. De conocer éstas condiciones, no hubieran pasado del umbral de la puerta del banco. Un amigo cabreado con el Banco Santander se dedicaba a colocar en las puertas de las oficinas una pegatina con la leyenda: “Satan, Satan, Botín, Botín cuando entré en tu banco llegó mi fin”. Cuanta razón tiene, más ahora con el desempleo por las nubes y unas leyes pensadas para que la banca acreedora pueda, sin tregua, fulminar a los deudores. Los deudores hipotecarios, si no pagan, es porque no pueden pagar. La situación económica del país lleva a cifras alarmantes de morosidad hipotecaria: la oficial ronda el 13%, la real va por barrios, los bancos que se van de España, como el Barclays, la tenía al 38% y Catalunya Banc (la antigua Caja de Ahorros de Cataluña) el 50% de morosidad en personas físicas. Con esta morosidad o se van de España o se van a la tumba por lo que tocan a zafarrancho de combate y disparan a todo aquello que se mueva: la presa fácil, aparte del deudor hipotecario, son los avalistas. En el post anterior https://asociacionhipotecadosactivos.wordpress.com/2016/02/13/aviso-a-los-avalistas-servidumbre-y-avalistas-1/ nos aproximamos a la victima propicia que resulta el avalista con unas leyes adecuadas para la caza y la confiscación de su patrimonio al incluir su vinculación a un procedimiento ejecutivo hipotecario en lugar de un procedimiento ordinario en el que tendría alguna posibilidad de defenderse.

miércoles, 16 de marzo de 2016

Aviso a los avalistas: servidumbre y avalistas (1)


imagesN2XN8J1V
La Firma de la Muerte
El tiempo que llevamos tratando de apaciguar los desahucios nos hemos encontrado con un común denominador que incrementa la angustia del deudor: “No me importa que tenga que perder mi casa pero no puedo arrastrar a mis padres conmigo por avalarme” Este lamento es desgarrador cuando se añade “¿Dónde van a ir mis padres con la edad que tienen?” El tema del aval mantiene vivas miles de hipotecas para no llegar al castigo de perderlo todo. ¿Qué tal si existiera una rendija por donde poder escaparse de la obligación del aval? Puede parecer extraño, pero también sonaba a insólito cuando aquí se dijo que los bancos no eran los legítimos acreedores hipotecarios cuando reclamaban estas deudas en los juzgados, y hoy ya hay sentencias que lo acreditan. Con el tema del aval nos encontramos en los mismos términos de incredulidad que vamos a ir despejando en este: servidumbre y avalistas (1) y en los dos próximos artículos titulización y avales (2) que tratará de la extinción del aval cuando el préstamo se ha titulizado, y por último, avalistas consumidores (3) que se sustenta en una sentencia del TJUE que determina cuando un avalista, en su condición de particular, se le exige ser fiador de una sociedad mercantil de la que no participa como socio, el aval pierde su validez. De esto ya hablaremos en su momento. De momento nos podemos centrar en los “avales y avalistas”, mejor dicho en los fiadores solidarios sin beneficios de excusión y división y la esclavitud o servidumbre por deudas.

martes, 15 de marzo de 2016

El Banco de España confirma que los bancos no son dueños de las hipotecas que reclaman en los Juzgados.

El Banco de España confirma que los bancos no son dueños de las hipotecas que reclaman en los Juzgados.


Banco de España

  Aleluya! El Banco de España, como supervisor del sistema bancario, confirma que los bancos no son dueños de las hipotecas que reclaman en los juzgados. Ha costado, pero el elefante ha entrado en la cacharrería, veremos como acaban los cacharros: en este post daremos un repaso del poder de la banca. En cualquier otro sector, si el supervisor del sistema se pronuncia, se sobra y se basta para retirar un producto farmacéutico del mercado o si la carne de vaca está contaminada de combluterol o si un vehiculo le acaban fallando los frenos. Nada que afecte al sistema bancario tiene carácter imperativo. Las reclamaciones, por la mala práctica bancaria, que se presentan en el Banco de España no obligan a la entidad financiera a rectificar o complacer al reclamante. Si en lugar de una reclamación es una consulta, más de lo mismo. La consulta por muy categórica que esta sea y por mucha trascendencia que pueda tener para muchos, queda circunscrita a una dimensión particular que no afecta a la entidad. Así consta en la contestación facilitada por el Banco de España a una persona (por motivos de su privacidad hemos tachado su nombre) que preguntaba sobre la certeza de la información al respecto publicada y difundida por Ataquealpoder. En el tercer párrafo, de la carta, consta lo siguiente: De conformidad con la Ley 19/1992, sobre régimen de sociedades y fondos de de inversión inmobiliaria y sobre fondos de titulización hipotecaria, la titulación de un préstamo supone que la entidad que concedió el mismo deja de ser la acreedora del préstamo, aunque conserve por Ley la titularidad registral y siga manteniendo, salvo pacto en contrario, su administración”. Es definitivo, queda despejada la duda: si el banco titulizó el préstamo hipotecario (lo vendió en el mercado financiero) deja de ser acreedor del mismo.

miércoles, 9 de marzo de 2016

Sobre titulizaciones: ahora habla la PAH

Sobre titulizaciones: ahora habla la PAH


Hace 7 años que la PAH defiende el derecho a la vivienda, por tierra, mar y aire. Hemos denunciado la estafa hipotecaria, la complicidad de los diferentes gobiernos y administraciones, hemos actuado cada día durante los últimos años parando desahucios, realojando a familias, presionando a la banca y no solo eso, hemos hecho propuestas de cambios legislativos.
La presión social ha conseguido pequeños cambios legislativos, pero no por ello poco importante, como por ejemplo que el banco se adjudique la vivienda por un 50% del valor de tasación, quedando la resta como deuda, al actual 60-70%.
Las grandes victorias de la PAH, sin embargo, son otras, haber transformado el imaginario colectivo, visibilizar la violación de Derechos Humanos que supone un desahucio, organizarnos y defender juntas nuestros derechos activando la solidaridad frente al estigma de la pobreza.
 La movilización de la PAH puso de manifiesto como cientos de miles de personas eran empujadas a la exclusión social y a la muerte civil por leyes injustas, y se evidenció la contradicción entre la existencia de miles de personas sin vivienda en un país con millones de viviendas vacías.  La actividad de la PAH ha conseguido en pocos años, paralizar miles de desahucios, conseguir miles de daciones en pago, condonaciones y quitas de deuda, alquileres sociales, viviendas recuperadas.  La PAH ha conseguido que haya personas con un hogar y sin una deuda gracias al trabajo colectivo.

lunes, 7 de marzo de 2016

Los jueces frenan desahucios de bancos que vendieron sus hipotecas.

Los jueces frenan desahucios de bancos que vendieron sus hipotecas

Los fondos propietarios de los créditos son los que deberían exigir la ejecución, según dos magistrados.


Una mujer es desahuciada en Madrid por la policía en 2015.
La crisis llevó a las entidades bancarias a vender buena parte de sus hipotecas —primero las de mayor riesgo, después todas— a fondos de inversión. Pese a que han dejado de ser propietarios de los créditos, los bancos siguen presentando, en nombre propio, demandas de desahucio en caso de impago. La mayoría de los jueces les dan la razón. Pero unos pocos están poniendo coto a esa práctica. Dos autos argumentan que, al haber cedido las hipotecas, pierden también el derecho de echar a los propietarios de las casas. Una comunicación del Banco de España avala esa tesis.
Antonio Cantero, instalador, y Vicenta Vílchez, modista, han ganado tiempo. Una juez de Granollers ha dictado que CatalunyaCaixa no está legitimada para ejecutar su hipoteca. En abril de 2015 la entidad nacionalizada vendió la totalidad del crédito al fondo de inversión FTA, que es el que debería, en todo caso, ejercer la reclamación. La decisión tiene para esta pareja de 60 años un efecto analgésico y aleja, por ahora, el peligro de tener que abandonar la casa que construyeron en un terreno de Lliçà d’Amunt hace 14 años.