expr:class='"loading" + data:blog.mobileClass'>
Mostrando entradas con la etiqueta ley de enjuiciamiento civil. Mostrar todas las entradas

viernes, 18 de marzo de 2016

Aviso a los avalistas: avalistas consumidores (y 3)
Aviso a los avalistas: avalistas consumidores (y 3)

ob_00cf7b_desahucios 

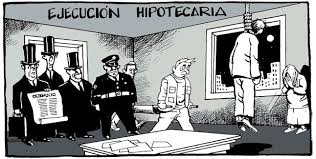
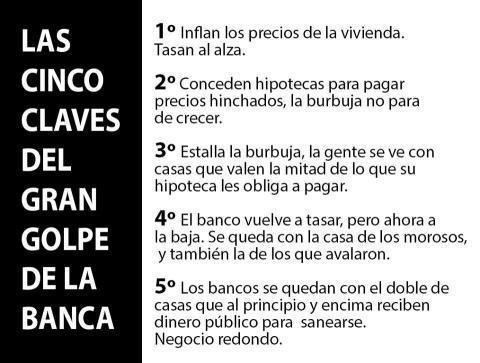
Este tercer artículo sobre los avalistas cierra el circulo sobre el atropello que sufren miles de familias que avalaron (prestaron fianza) a sus hijos cuando estos se decidieron a adquirir una vivienda. Cabría preguntarse la razón porque una vivienda llegó a costar esas cifras tan impresionantes hasta más que doblar el precio en muy pocos años. ¿Cuántos años de trabajo hacían falta para ser dueño de una propiedad donde poder vivir? Los bancos al vender la hipoteca que concedían al primero que pasaba por la calle y transmitir el riesgo de impago al comprador del bono se cuidaron, a través de los tasadores, a que el precio de la vivienda subiera hasta las nueves ya que el negocio era todavía más redondo. El primero que pasaba por la calle no era el cliente adecuado por la precariedad de su solvencia. Hoy trabajaba y mañana quien lo sabe. La figura del avalista se hizo imprescindible, en teoría la vivienda nunca iba a bajar de precio y todos tenían asumido que de no poder pagar la hipoteca todo lo que se perdía era el piso. Conocí, a más de una persona, que me dijo: “este mes es el último, llevo meses sin pagar la hipoteca; mañana voy al banco y le entrego las llaves”. No es de extrañar que cuando se ha enterado de la película se ponga de los nervios. El banco se lo ha montado de tal forma a su favor que como siempre se ha pasado tres pueblos. En https://asociacionhipotecadosactivos.wordpress.com/2016/02/13/aviso-a-los-avalistas-servidumbre-y-avalistas-1/ se dejó constancia de cómo se las gastan los del sindicato del crimen al tomar al fiador como el tonto de la película. Los derechos del fiador que la ley le otorga son arrebatados por los bancos al introducir en la escritura de préstamo la forzada renuncia al “beneficio de excusión” que consiste en que el acreedor sólo podrá exigir el pago al fiador una vez que haya reclamado al deudor principal y ya no encuentre bienes que poder embargarle. De ahí vienen estos males que el Tribunal de Justicia de la Unión Europea (TJUE) ha ido corrigiendo para adaptar la legislatura española a la europea.

jueves, 17 de marzo de 2016

Aviso a los avalistas: titulización y avales (2)

Aviso a los Avalistas: Titulizaciones y Avales (2)
juzgado_paz[1] 
La ignorancia sobre los principios básicos de la actividad financiera ha llevado a miles y miles de familias a la ruina total. Si hubieran sabido que cuando fueron al banco a pedir un préstamo para comprar una vivienda, lo que espera el banco es que le devuelvas el dinero prestado, y si no lo haces toma como garantía la vivienda adquirida. No acaba aquí la cosa, y si no fuera suficiente la vivienda en garantía va por la de los avalistas, y sino fuera suficiente, las cuentas bancarias, la nomina, la pensión, por los días, meses y años que hagan falta para cubrir el capital inicial, más los intereses más los escandalosos gastos adosados que lo multiplican todo. De conocer éstas condiciones, no hubieran pasado del umbral de la puerta del banco. Un amigo cabreado con el Banco Santander se dedicaba a colocar en las puertas de las oficinas una pegatina con la leyenda: “Satan, Satan, Botín, Botín cuando entré en tu banco llegó mi fin”. Cuanta razón tiene, más ahora con el desempleo por las nubes y unas leyes pensadas para que la banca acreedora pueda, sin tregua, fulminar a los deudores. Los deudores hipotecarios, si no pagan, es porque no pueden pagar. La situación económica del país lleva a cifras alarmantes de morosidad hipotecaria: la oficial ronda el 13%, la real va por barrios, los bancos que se van de España, como el Barclays, la tenía al 38% y Catalunya Banc (la antigua Caja de Ahorros de Cataluña) el 50% de morosidad en personas físicas. Con esta morosidad o se van de España o se van a la tumba por lo que tocan a zafarrancho de combate y disparan a todo aquello que se mueva: la presa fácil, aparte del deudor hipotecario, son los avalistas. En el post anterior https://asociacionhipotecadosactivos.wordpress.com/2016/02/13/aviso-a-los-avalistas-servidumbre-y-avalistas-1/ nos aproximamos a la victima propicia que resulta el avalista con unas leyes adecuadas para la caza y la confiscación de su patrimonio al incluir su vinculación a un procedimiento ejecutivo hipotecario en lugar de un procedimiento ordinario en el que tendría alguna posibilidad de defenderse.

miércoles, 16 de marzo de 2016

Aviso a los avalistas: servidumbre y avalistas (1)


imagesN2XN8J1V
La Firma de la Muerte
El tiempo que llevamos tratando de apaciguar los desahucios nos hemos encontrado con un común denominador que incrementa la angustia del deudor: “No me importa que tenga que perder mi casa pero no puedo arrastrar a mis padres conmigo por avalarme” Este lamento es desgarrador cuando se añade “¿Dónde van a ir mis padres con la edad que tienen?” El tema del aval mantiene vivas miles de hipotecas para no llegar al castigo de perderlo todo. ¿Qué tal si existiera una rendija por donde poder escaparse de la obligación del aval? Puede parecer extraño, pero también sonaba a insólito cuando aquí se dijo que los bancos no eran los legítimos acreedores hipotecarios cuando reclamaban estas deudas en los juzgados, y hoy ya hay sentencias que lo acreditan. Con el tema del aval nos encontramos en los mismos términos de incredulidad que vamos a ir despejando en este: servidumbre y avalistas (1) y en los dos próximos artículos titulización y avales (2) que tratará de la extinción del aval cuando el préstamo se ha titulizado, y por último, avalistas consumidores (3) que se sustenta en una sentencia del TJUE que determina cuando un avalista, en su condición de particular, se le exige ser fiador de una sociedad mercantil de la que no participa como socio, el aval pierde su validez. De esto ya hablaremos en su momento. De momento nos podemos centrar en los “avales y avalistas”, mejor dicho en los fiadores solidarios sin beneficios de excusión y división y la esclavitud o servidumbre por deudas.